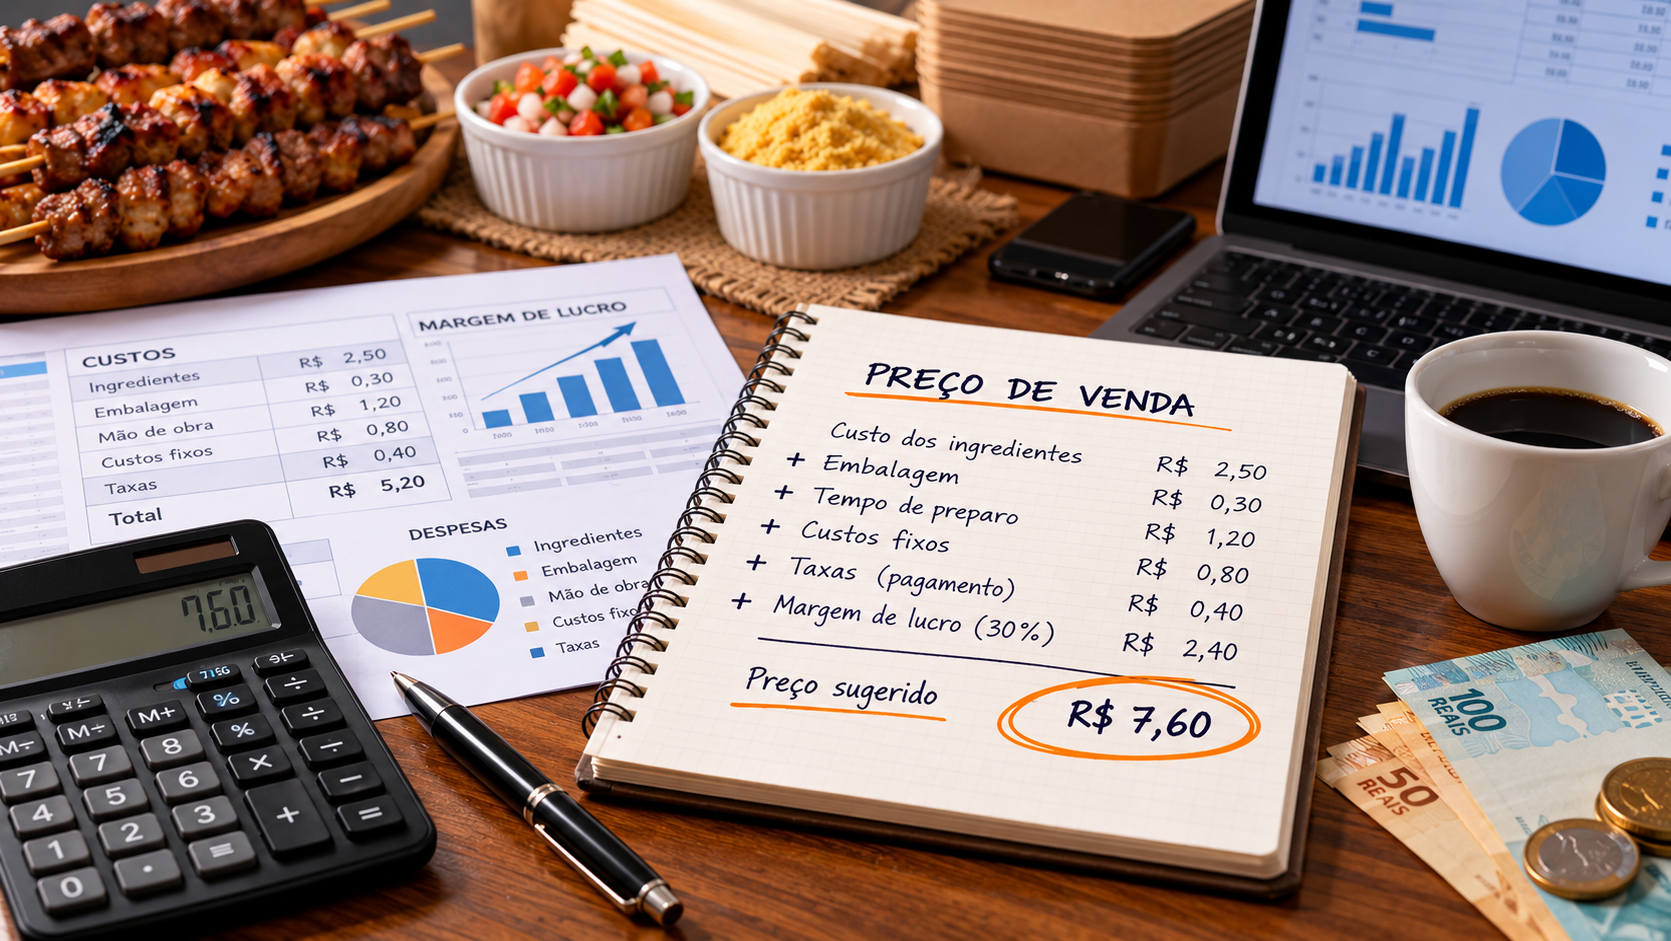
Você vende bastante, trabalha o dia inteiro, mas no final do mês parece que o dinheiro desapareceu?
Esse é um problema que pode acontecer quando o empreendedor define seus preços sem conhecer todos os custos do negócio.
Seja vendendo brownies, churrasquinhos, geladinhos ou oferecendo serviços de barbearia e lava-jato, saber calcular o preço de venda é fundamental para não trabalhar no prejuízo.
Neste guia do EuQuero Empreender, você aprenderá a identificar custos, calcular o valor do seu tempo, entender a margem de lucro e evitar um dos erros mais comuns: copiar o preço do concorrente.
1. Por que vender muito não significa ganhar dinheiro?
Imagine um empreendedor que vende 100 espetinhos por dia.
O movimento parece excelente. Mas será que ele está lucrando?
Para descobrir, não basta multiplicar a quantidade vendida pelo preço cobrado.
É necessário descontar o custo das carnes, carvão, espetos, embalagens, taxas, despesas do ponto comercial e outros gastos.
Faturamento é o valor gerado pelas vendas. Lucro é o resultado que resta depois dos custos, despesas e encargos aplicáveis.
Um negócio pode faturar bastante e ainda assim apresentar prejuízo.
2. Entenda a diferença entre custos fixos e variáveis
Antes de calcular o preço, organize os gastos.
Custos variáveis
São aqueles que normalmente aumentam conforme a quantidade produzida ou vendida.
Exemplos:
- Ingredientes utilizados em receitas.
- Embalagens.
- Materiais consumidos em atendimentos.
- Taxas de cartão.
- Comissões por venda.
- Combustível diretamente associado a uma entrega.
Custos e despesas fixas
São gastos que permanecem mesmo quando o movimento diminui, pelo menos dentro de determinada faixa de operação.
Exemplos:
- Aluguel.
- Internet.
- Sistemas e assinaturas.
- Parte das despesas administrativas.
- Seguros e determinadas despesas de manutenção.
Alguns gastos, como energia e água, podem ter parcelas fixas e variáveis.
Dica EuQuero: registre todos os gastos. Um custo pequeno, repetido centenas de vezes, pode comprometer o resultado do negócio.
3. Quanto vale sua hora de trabalho?
Um erro comum é considerar apenas os materiais e esquecer o tempo necessário para produzir ou executar o serviço.
Imagine uma pessoa que deseja obter R$ 2.400 mensais por 120 horas efetivamente produtivas.
Valor de referência da hora = R$ 2.400 ÷ 120 = R$ 20.
Se determinado serviço consumir 45 minutos, a parcela de remuneração do trabalho será:
R$ 20 × 0,75 = R$ 15.
Esse valor é uma referência para remunerar o empreendedor, não uma garantia de lucro. As horas produtivas devem considerar que parte do expediente será usada em limpeza, compras, administração e divulgação.
Também é importante evitar contabilizar a mesma remuneração duas vezes, como custo por serviço e novamente como despesa mensal.
4. Como calcular o custo de um produto?
Vamos utilizar um espetinho como exemplo.
Suponha os seguintes custos variáveis por unidade:
| Item | Valor |
|---|---|
| Carne | R$ 4,20 |
| Espeto e temperos | R$ 0,50 |
| Carvão proporcional | R$ 0,40 |
| Embalagem | R$ 0,30 |
| Total | R$ 5,40 |
Os valores são apenas ilustrativos. O custo real depende dos fornecedores, do rendimento e das perdas.
Se o espetinho for vendido por R$ 9,00, a diferença inicial será de R$ 3,60.
Mas essa diferença ainda precisa contribuir para despesas fixas, remuneração não contabilizada, tributos e outros encargos.
Portanto, não podemos afirmar que o lucro seja R$ 3,60.
5. Como calcular o custo de um serviço?
Agora imagine um lava-jato que oferece uma lavagem simples.
O empreendedor deve considerar produtos de limpeza, água, energia, materiais consumidos, tempo de atendimento e demais despesas.
Em serviços, o tempo é especialmente importante.
Uma lavagem que demora 90 minutos utiliza mais capacidade de trabalho do que outra que demora 30 minutos.
Dica EuQuero: calcule quanto tempo cada serviço exige e quantos atendimentos você consegue realizar de maneira realista.
6. O que é margem de contribuição?
A margem de contribuição mostra quanto sobra de cada venda depois de descontar os custos e despesas variáveis diretamente relacionados à venda.
A fórmula é:
Margem de contribuição unitária = preço de venda − custos variáveis unitários.
Exemplo:
- Preço de venda: R$ 20.
- Custos variáveis: R$ 8.
- Margem de contribuição: R$ 12.
Esses R$ 12 ajudam a pagar despesas fixas e, depois de cobertas as demais obrigações, podem contribuir para o resultado do negócio.
Margem de contribuição não é sinônimo de lucro líquido.
7. Margem de lucro não é a mesma coisa que acréscimo sobre o custo
Essa diferença é muito importante.
Imagine um produto que custa R$ 10 e é vendido por R$ 15.
O acréscimo sobre o custo foi de 50%:
(15 − 10) ÷ 10 × 100 = 50%.
Mas a margem sobre o preço de venda é de aproximadamente 33,33%:
(15 − 10) ÷ 15 × 100 = 33,33%.
Portanto, acrescentar 50% ao custo não significa obter margem de 50% sobre a venda.
E, se ainda houver taxas e despesas não incluídas, a margem final será menor.
8. Como calcular um preço de venda inicial?
Uma forma de simular o preço é somar os custos por unidade e considerar as porcentagens incidentes sobre a venda.
A fórmula simplificada é:
Preço = custo unitário considerado ÷ (1 − percentual de taxas − margem desejada).
Exemplo:
- Custo por unidade, incluindo o rateio planejado de despesas: R$ 12.
- Taxas sobre a venda: 5%.
- Margem desejada sobre o preço: 25%.
Preço = 12 ÷ (1 − 0,05 − 0,25).
Preço estimado = R$ 17,14.
Esse cálculo depende de todos os custos relevantes estarem corretamente classificados. A margem resultante é uma estimativa sobre as hipóteses utilizadas, não uma garantia de lucro líquido.
9. O erro de copiar o preço do concorrente
Imagine duas pessoas vendendo o mesmo tipo de brownie.
Uma produz em uma cozinha própria e vende por encomenda. A outra mantém um estabelecimento alugado, funcionários e serviço de entrega.
Mesmo oferecendo produtos parecidos, os custos podem ser muito diferentes.
Se ambas cobrarem o mesmo preço, seus resultados financeiros não serão necessariamente iguais.
O preço do concorrente serve como referência de mercado, mas não substitui o cálculo dos seus custos.
Você precisa conhecer o preço mínimo sustentável para sua operação e verificar se os clientes estão dispostos a pagar por sua oferta.
Se o mercado não aceita o preço necessário, talvez seja preciso revisar a receita, o processo, o público ou o próprio modelo de negócio.
10. Como descobrir o ponto de equilíbrio?
O ponto de equilíbrio indica quantas unidades precisam ser vendidas para cobrir as despesas fixas consideradas.
Ponto de equilíbrio = despesas fixas mensais ÷ margem de contribuição por unidade.
Exemplo:
- Despesas fixas: R$ 1.200 por mês.
- Margem de contribuição: R$ 12 por unidade.
1.200 ÷ 12 = 100 unidades.
Nesse exemplo simplificado, o negócio precisaria vender 100 unidades mensais para cobrir as despesas fixas consideradas.
Se a margem de contribuição for zero ou negativa, a operação precisa ser revista antes de utilizar essa fórmula.
11. Como definir o preço de produtos diferentes?
Nem todos os produtos precisam apresentar a mesma margem.
Um produto pode exigir mais tempo, ter maior desperdício ou utilizar ingredientes mais caros.
Por isso, calcule individualmente os custos de brownies, geladinhos, espetinhos e outros produtos.
O mesmo vale para serviços: corte de cabelo, barba, lavagem simples e lavagem completa possuem tempos e materiais diferentes.
12. Quando revisar seus preços?
Revise os preços quando houver mudanças relevantes nos custos, nas taxas, nos tributos, no tempo de produção ou no volume de vendas.
Também é importante revisar o cálculo quando você perceber que determinado produto vende bastante, mas não contribui adequadamente para o resultado financeiro.
Evite aumentar preços apenas por impulso. Utilize registros e números reais.
13. Como usar a calculadora de precificação?
Com a calculadora do EuQuero Empreender, você poderá informar:
- Custo dos materiais por unidade.
- Tempo necessário para produzir ou executar o serviço.
- Valor de referência da sua hora.
- Parcela das despesas fixas por unidade.
- Taxas incidentes sobre a venda.
- Margem desejada.
A ferramenta calculará um preço de referência a partir dessas informações.
Você poderá alterar os valores para comparar cenários e avaliar se o preço calculado é compatível com o mercado.
14. Erros comuns na formação de preços
- Considerar apenas os ingredientes.
- Não incluir embalagens.
- Esquecer o tempo de trabalho.
- Ignorar taxas de cartão.
- Não contabilizar perdas e desperdícios.
- Confundir margem com acréscimo sobre o custo.
- Copiar o preço do concorrente.
- Não revisar os custos periodicamente.
- Confundir faturamento com lucro.
- Contabilizar o mesmo gasto duas vezes.
Conclusão: o preço certo começa com informação
Precificar corretamente não significa simplesmente cobrar mais caro.
Significa conhecer os custos, valorizar o trabalho e definir preços que tenham condições de sustentar a atividade.
Antes de vender, calcule. Depois de vender, acompanhe os resultados reais e ajuste o planejamento.
EuQuero Empreender — Da ideia ao seu próprio negócio.
Calculadora de Precificação
Descubra um preço de referência para seu produto ou serviço. Preencha os valores reais do seu negócio.
Comece pelo modo simples. Se já conhece seus custos, escolha o avançado.
1. O que você vende?
Vamos calcular o preço de uma unidade do seu produto ou de um atendimento.
2. Quanto tempo você trabalha?
Seu tempo também tem valor. Se não quiser calcular mão de obra agora, pode deixar zero e ajustar depois.
3. Quais são suas despesas mensais?
Inclua aluguel, internet e outros gastos mensais. Não repita aqui o pagamento pelo seu tempo se já informou o valor da hora.
4. Quanto quer ganhar?
Informe a margem que deseja reservar sobre cada venda, depois de considerar os custos informados. Você pode começar com 20% e ajustar.
* Simulação simplificada: o resultado mensal subtrai custos variáveis, remuneração do trabalho, taxas e despesas fixas. O ponto de equilíbrio também considera a remuneração por unidade. A remuneração não deve ser lançada novamente nas despesas fixas. Se houver outros encargos, inclua-os nos campos correspondentes. As estimativas dependem do volume de vendas informado e não garantem lucro.
Este artigo tem finalidade educativa. Os exemplos são ilustrativos e não representam garantia de rentabilidade.